Savings Goal

Mga screenshot
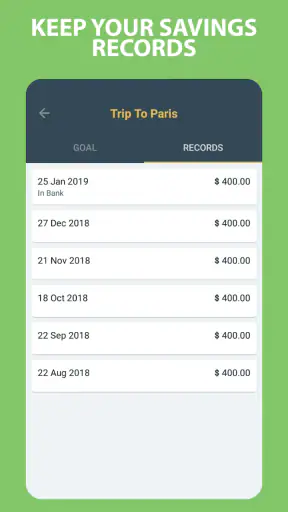
Mga detalye
- Rating
- 643.00 mga review
- Bersyon
- 3.1
- Developer
- RMY Studio
Pagsusuri ni Norviv
Kung gusto mong mag-ipon para sa isang malinaw na layunin pero laging nauuwi sa “sa susunod na sweldo na lang,” kapaki-pakinabang ang Savings Goal bilang simpleng kasamang tagaplano. Isa itong libreng app sa kategoryang pampinansya mula sa RMY Studio, at ang pangunahing ideya nito ay gawing mas nakikita at mas madaling sundan ang isang target sa pag-iipon. Sa unang tingin, hindi ito mukhang komplikadong budget suite; mas nakatuon ito sa pagbuo ng ugali kaysa sa pag-aayos ng buong buhay pinansyal mo.
Sa paggamit ko rito, ang pinakamalaking halaga nito ay hindi ang dami ng ginagawa ng app, kundi ang paglalagay ng isang konkretong direksiyon sa perang karaniwan ay nawawala sa maliliit na gastos. Kapag may target kang gustong maabot, mas madali mong nasusukat kung may progreso kaysa kung sasabihin mo lang sa sarili mong “mag-iipon ako.” Gayunman, may kapalit ang pagiging diretso nito: kung kailangan mo ng detalyadong expense tracking, awtomatikong pag-sync sa bangko, o malalim na financial analysis, maaaring mas bagay sa iyo ang ibang uri ng tool.
Madaling simulan, pero kailangan ng malinaw na layunin
Ang unang linggo ang pinakamalakas na bahagi ng ganitong app. Kapag nagtakda ka ng isang layunin—halimbawa, pondo para sa bagong laptop, biyahe, matrikula, o emergency reserve—nagkakaroon ng pangalan at hugis ang dating malabong plano. Mas praktikal ito kaysa pagtatago lang ng pera sa isang account at umaasang maaalala mo kung para saan iyon.
Ang Savings Goal ay may maikling paglalarawang “Savings Goal,” pero mas kapaki-pakinabang isipin ito bilang visual na paalala para sa isang partikular na target. Hindi nito kailangang palitan ang iyong bangko o e-wallet. Sa halip, maaari mo itong gamitin bilang hiwalay na layer ng pagpaplano: dito mo sinusubaybayan ang intensiyon, habang sa aktuwal na account mo nananatili ang pera.
Para sa isang empleyadong sumasahod kada buwan, simple ang maaaring workflow. Sa araw ng sahod, itinatabi mo muna ang napagkasunduang halaga, pagkatapos ay ina-update ang progreso ng layunin. Kung hindi mo kayang magtabi ng parehong halaga bawat buwan, mas mabuting magtakda ng halagang kaya mong panindigan kaysa gumawa ng agresibong target na agad mong susukuan. Dito ko nakitang mahalaga ang pagiging makatotohanan: ang app ay makatutulong magpakita ng direksiyon, pero ikaw pa rin ang kailangang magpasya kung magkano ang tunay na maihihiwalay.
Isang magandang unang hakbang ang paggamit lamang ng isa o dalawang layunin. Maraming user ang natutuksong ilista ang lahat—bagong telepono, regalo, bakasyon, utang, emergency fund—pero puwedeng maging magulo ang ganitong simula. Mas malinaw ang feedback kapag may pangunahing target kang sinusundan. Kapag naging regular na ang pag-update, saka mo idagdag ang iba kung kailangan.
Angkop ang app sa mga nagsisimula pa lang magplano ng ipon dahil hindi nito hinihingi na alam mo agad ang lahat ng konsepto sa personal finance. Hindi mo kailangang magsimula sa spreadsheet o gumawa ng maraming kategorya. Para sa isang estudyante o bagong nagtatrabaho, ang pagkakaroon ng nakikitang target ay maaaring sapat para mapansin kung gaano kabilis nauubos ang perang dating itinuturing na “maliit na gastos.”
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
May praktikal ding gamit ito para sa mag-asawa o magkakaibigan na may pinagsasaluhang layunin, kahit hindi ito kapalit ng pormal na shared finance system. Maaaring gamitin ng bawat isa ang parehong target bilang panimulang usapan: magkano na ang naitabi, magkano ang kulang, at kailangan bang baguhin ang petsa o halaga ng ambisyon. Ang mahalaga ay huwag ituring ang ipinapakitang progreso bilang patunay na nasa isang account na talaga ang pera.
Ang tunay na halaga paglipas ng unang buwan
Pagkatapos mawala ang saya ng bagong install, doon sinusubok kung may silbi pa ang app. Sa karanasan ko, nagiging kapaki-pakinabang ito kapag isinama sa isang paulit-ulit na gawain, gaya ng pag-check ng pera tuwing payday o tuwing Linggo ng gabi. Kung bubuksan mo lang kapag naaalala mo, mabilis itong magiging isa pang app na nakalimutan sa home screen.
Ang magandang prinsipyo ay gumawa ng maikling regular na review. Tingnan kung may naidagdag ka sa target, kung may kailangang bawasan sa susunod na linggo, at kung pareho pa rin ang dahilan ng pag-iipon. Hindi kailangang mahaba ang prosesong ito. Ang mas mahalaga ay tuloy-tuloy ang pagtingin sa layunin, dahil ang pag-iipon ay kadalasang nasisira hindi sa isang malaking desisyon kundi sa maraming maliliit na paglihis.
May isang hindi agad halatang pakinabang ang ganitong setup: nakatutulong itong paghiwalayin ang “may pera ako” sa “maaari kong gastusin ang perang ito.” Kapag may malinaw na nakalaan para sa isang target, mas nagiging kapansin-pansin ang epekto ng pagkuha rito para sa biglaang bili. Hindi nito awtomatikong pipigilan ang impulsive spending, pero ginagawa nitong mas visible ang trade-off.
Halimbawa, isipin ang isang taong gustong mag-ipon para sa laptop habang nagbabayad ng pamasahe, pagkain, at buwanang bills. Kapag maliit ang natitira pagkatapos ng mga pangunahing gastos, maaaring hindi pare-pareho ang hulog. Sa halip na ituring iyon bilang kabiguan, gamitin ang app para makita ang mabagal ngunit totoong progreso. Ang ganitong mindset ay mas sustainable kaysa pagpilit sa isang halagang nag-iiwan sa iyo na kapos bago dumating ang susunod na sahod.
May silbi rin ang pag-adjust ng target kapag nagbago ang sitwasyon. Kung tumaas ang gastusin o may biglaang bayarin, hindi makatwiran na manatili sa lumang plano para lamang magmukhang maayos ang progreso. Ang isang savings goal ay dapat tumulong sa desisyon, hindi maging dahilan para itago ang realidad ng iyong cash flow. Sa ganitong punto, mas mahalaga ang katapatan sa sarili kaysa sa magandang numero sa screen.
Gayunman, hindi ko ito gagamitin bilang kumpletong financial dashboard. Para sa pagsusuri kung saan eksaktong napupunta ang bawat piso, mas malinaw pa rin ang spreadsheet o expense tracker. Para sa awtomatikong pagkuha ng transaksyon, mas praktikal ang tool na may bank o e-wallet integration kung available at pinagkakatiwalaan mo. Ang lakas ng Savings Goal ay nasa target at habit, hindi sa malalim na accounting.
Gaano kabigat ang pagpapanatili nito
Ang maintenance burden ay mababa kung simple ang sistema mo, pero hindi zero. Kailangan mong maging disiplinado sa pag-update ng progreso at sa pag-alala kung ang inilagay mong halaga ay aktuwal na naitabi na. Kung mano-mano ang paglalagay ng impormasyon, may panganib na maantala ang update o makalimutan ito pagkatapos ng abalang araw.
Para mabawasan ang friction, itugma ang pag-update sa isang gawain na ginagawa mo na. Maaari itong kasabay ng pag-check ng payslip, paglipat ng pera sa savings account, o pag-review ng bills. Huwag mong gawing hiwalay na malaking proyekto ang paggamit sa app. Kapag masyadong maraming hakbang bago mo makita ang progreso, mas malaki ang posibilidad na mawalan ka ng gana.
Makabubuting magtakda ng iisang source of truth para sa aktuwal na pera. Kung nasa bank account ang ipon, huwag basta maglagay ng bagong halaga sa app bago makumpleto ang transfer. Kung hindi, maaaring magmukhang mas malaki ang naipon kaysa sa totoong balanse. Ito ang isa sa pinakamahalagang praktikal na paalala: ang app ay record at gabay, kaya dapat tugma ang inilalagay mo sa tunay mong galaw ng pera.
May mga user na mas gusto ang detalyadong tala ng bawat ambag, habang ang iba ay nais lamang makita ang kabuuang direksiyon. Kung kabilang ka sa unang grupo, maaaring maramdaman mong kulang ang simpleng goal-based approach kapag kailangan mong i-audit ang bawat transaksyon. Kung kabilang ka naman sa ikalawang grupo, maaaring sapat na ang regular na pag-update para mapanatili ang momentum.
Ang bersiyong ginagamit ng mga bagong nag-i-install ay 3.1, at gumagana ito sa Android 6.0 pataas. Mahalaga ito kung gumagamit ka ng mas lumang telepono, dahil hindi lahat ng kasalukuyang financial app ay bukas sa ganoong lawak ng compatibility. Sa kabilang banda, ang pagiging compatible sa lumang sistema ay hindi nangangahulugang pareho ang karanasan sa bawat device; mas mabuting subukan muna kung maayos ang takbo sa iyong telepono bago gawin itong pangunahing bahagi ng iyong routine.
Libre ang app, kaya mababa ang hadlang para subukan ito. May mga in-app purchase na nagkakahalaga ng ₱175.00 bawat item, kaya dapat mong tingnan nang mabuti kung kailangan mo talaga ang anumang bayad na bahagi bago kumpirmahin. Para sa user na nais lamang ng pangunahing savings planning, hindi ko agad ituturing na kailangan ang dagdag na gastos. Ang libreng paggamit ang mas makatuwirang panimulang punto.
Kung saan nagsisimula ang pagkapagod
Ang pinakakaraniwang dahilan ng fatigue ay ang paglikha ng napakaraming target. Sa unang araw, mukhang organisado ang maraming layunin; makalipas ang ilang linggo, maaari itong maging listahan ng mga paalala na hindi mo na alam kung alin ang dapat unahin. Mas mabisa ang limitadong listahan na may malinaw na pagkakasunod-sunod kaysa maraming target na sabay-sabay na mabagal umusad.
Maaari ring makapagod ang target na hindi tugma sa kita. Kung paulit-ulit mong nakikita na malayo ang progreso dahil masyadong mataas ang itinakda, maaaring mawala ang motivation. Sa ganitong sitwasyon, hindi laging solusyon ang dagdag na pagpupursige. Mas makabuluhang hatiin ang malaking layunin sa mas maliit na milestone, o baguhin ang deadline para hindi maging parusa ang app sa iyong budget.
May isa pang trade-off: ang isang malinaw na goal ay nakatutulong sa focus, pero maaari nitong gawing sobrang makitid ang pagtingin sa pera. Halimbawa, baka masyado kang mag-ipon para sa isang nais na bagay habang hindi pa sapat ang pambayad sa regular na obligasyon. Kaya ginagamit ko ang ganitong app pagkatapos munang unahin ang pangunahing gastusin at mga agarang pananagutan. Ang target ay dapat nakasunod sa realidad, hindi kabaligtaran.
Kung umaasa ka sa awtomatikong paalala, live balance, o detalyadong breakdown ng spending, maaaring maramdaman mong kailangan mo pa rin ng ibang app. Hindi ito kahinaan kung malinaw sa iyo ang papel ng bawat tool. Maaari mong gamitin ang isang expense tracker para sa nakaraan at Savings Goal para sa hinaharap. Ang problema ay nagsisimula kapag inaasahan mong isang simpleng goal app ang gagawa ng buong financial planning para sa iyo.
Para sa mga taong ayaw ng mano-manong input, maaaring mas maganda ang bank-based budgeting service, kung komportable sila sa ganitong setup at available ito sa kanilang bansa o bangko. Para naman sa mga mas gustong kontrolado ang lahat, spreadsheet ang maaaring mas flexible. Ngunit ang flexibility ay may kapalit na mas maraming setup at maintenance. Dito mas magaan ang Savings Goal: mas kaunti ang kailangang ayusin, kapalit ng mas kaunting detalye.
May edad rating itong 12+, kaya maaari itong maging panimulang tool para sa mas batang user na nagsisimulang matuto tungkol sa paglalaan ng pera, basta may wastong gabay ng magulang o nakatatanda. Hindi sapat ang app para magturo ng lahat tungkol sa utang, interes, investments, o panganib sa pananalapi. Pero bilang konkretong paraan para makita ang konsepto ng target at regular na ambag, maaari itong maging mas madaling lapitan kaysa komplikadong budgeting system.
Sino ang makikinabang at sino ang dapat humanap ng iba
Irerekomenda ko ito sa taong may isang malinaw na gustong pag-ipunan at nangangailangan ng regular na paalala. Maganda rin ito para sa nagsisimula pa lang, sa taong hindi komportable sa spreadsheets, at sa user na gustong magdagdag ng simpleng visual structure sa kasalukuyang savings account. Dahil libre itong subukan, hindi mo kailangang gumawa agad ng malaking commitment.
Hindi ko naman ito unang pipiliin para sa taong kailangang subaybayan ang maraming account, mag-categorize ng bawat gastos, magplano ng debt repayment, o gumawa ng detalyadong household budget. Kung ang pangunahing tanong mo ay “saan napunta ang pera ko nitong buwan?”, mas bagay ang expense tracker. Kung ang tanong mo ay “magkano na ang naipon ko para sa partikular na layuning ito?”, doon mas natural ang gamit nito.
Ang reputasyon nito sa store ay kapansin-pansin: mayroon itong average na 4.9 mula sa humigit-kumulang 8.6K ratings, kasama ang mahigit 600 review, at nalampasan na nito ang isang milyong install. Hindi ko gagamitin ang mga bilang na iyon bilang garantiya na perpekto ito para sa lahat, pero ipinapakita ng lawak ng paggamit na may malinaw itong appeal sa mga taong naghahanap ng diretsong savings-goal experience.
Sa matagalang paggamit, ang tanong ay hindi kung marami itong feature kundi kung binubuksan mo pa rin ito kapag nawala na ang novelty. Para sa akin, mananatili itong kapaki-pakinabang kung may regular kang payday routine at kung iisa o kakaunti lamang ang aktibong target. Kung hindi mo kayang panatilihing tama ang mga update, mawawala ang halaga ng anumang progress display.
Ang developer nito ay RMY Studio, at ang app ay unang inilabas noong Dis 20, 2018. Dahil matagal na itong nasa merkado at patuloy na ginagamit, may dahilan para tingnan itong mas matatag na konsepto kaysa panandaliang novelty. Gayunman, ang pangmatagalang satisfaction ay nakadepende pa rin sa kung gaano kasimple at katapat sa realidad ang paraan mo ng paggamit.
Hatol pagkatapos mawala ang bagong-app excitement
Sa huli, ang Savings Goal ay hindi isang magic button para biglang dumami ang pera. Mas tama itong tingnan bilang maliit na accountability tool: binibigyan ka nito ng lugar para pangalanan ang layunin, tingnan ang progreso, at gawing paulit-ulit na gawain ang pag-iipon. Ang pinakamalaking resulta ay nagmumula sa consistency, hindi sa pag-install mismo.
Ang pinakamainam na paraan para gamitin ito ay panatilihing maliit, malinaw, at tugma sa tunay mong cash flow. Magsimula sa isang layunin, i-update lamang kapag aktuwal na naitabi ang pera, at suriin ang plano sa bawat payday. Kapag may pagbabago sa kita o gastusin, baguhin ang target nang walang hiya. Mas mabuting mabagal ngunit totoo ang progreso kaysa mabilis na planong hindi mo kayang sundan.
Kung kailangan mo ng kumpletong budgeting, awtomatikong transaksyon, o masusing financial reports, pumili ng mas espesyal na alternatibo. Pero kung ang problema mo ay kawalan ng malinaw na target at regular na paalala, may sapat na halaga ang app na ito para manatili sa telepono mo. Sa aking pananaw, sulit itong bigyan ng puwang dahil simple ang gamit, mababa ang panimulang gastos, at mas nakatuon sa ugaling kayang ipagpatuloy kaysa sa feature overload.
Ang pangmatagalang hatol ko: magandang kasama ito sa pagbuo ng savings habit, ngunit hindi ito kapalit ng buong financial plan. Gamitin ito bilang compass, hindi bilang buong mapa. Kapag malinaw sa iyo ang limitasyong iyon, mas malaki ang posibilidad na manatili itong kapaki-pakinabang kahit lumipas na ang unang linggong excitement.
Mga madalas itanong
01Ano ang Savings Goal at paano ito ginagamit?
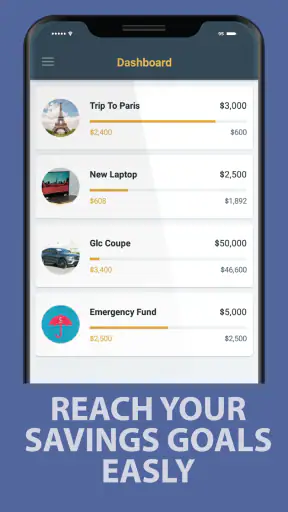
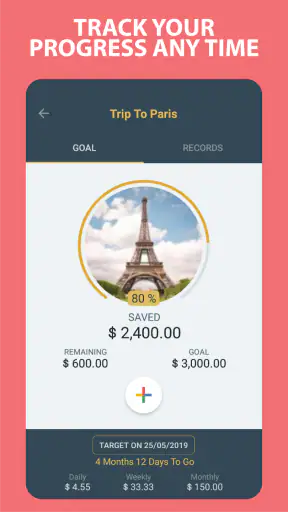
Ang Savings Goal ay isang app na tumutulong sa iyo na magtakda, subaybayan, at maabot ang iyong mga layunin sa pag-iimpok. Maaari kang gumawa ng goal para sa emergency fund, bakasyon, gadget, tuition, o iba pang plano. Ilalagay mo ang target na halaga, deadline, at regular na kontribusyon upang makita kung gaano ka na kalapit sa iyong layunin.
02Libre ba ang paggamit ng Savings Goal, at may mga bayad ba sa loob ng app?
Bago mag-download, mahalagang tingnan ang kasalukuyang impormasyon sa Google Play Store o App Store dahil maaaring magbago ang mga feature at presyo. Karaniwang pangunahing gamit ng ganitong app ay libre, ngunit maaaring may premium na bersyon, advertisement, o in-app purchase para sa karagdagang customization at tools. Basahin ang payment details bago kumpirmahin ang anumang subscription.
03Ligtas ba ang aking personal at pinansyal na impormasyon sa Savings Goal?
Ang Savings Goal ay pangunahing tool para sa pagtatala at pagsubaybay ng iyong ipon, kaya hindi ito awtomatikong nangangahulugang konektado ito sa iyong bank account. Gayunman, dapat mong suriin ang permissions, privacy policy, at data practices ng app bago gamitin. Iwasang maglagay ng sensitibong impormasyon tulad ng password, PIN, o buong detalye ng bank account kung hindi ito kinakailangan.
04Maaari ba akong gumawa ng maraming savings goals at magtakda ng regular na ipon?
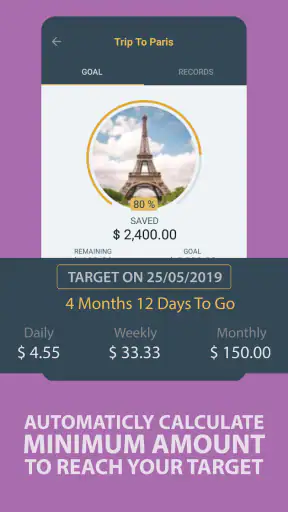
Oo, kapaki-pakinabang ang Savings Goal para sa mga taong may iba’t ibang pinansyal na target. Maaari kang maghiwalay ng goals para sa emergency fund, travel, bills, o personal na pagbili, depende sa mga feature na available sa iyong bersyon. Maaari mo ring ilagay ang target amount, petsa ng pagtatapos, at hulog kada araw, linggo, o buwan upang mas madaling masubaybayan ang progreso.
05Kailangan ba ng internet connection para magamit ang Savings Goal?
Maaaring gumana offline ang ilang pangunahing feature, gaya ng pagtingin sa naka-save na goals at pag-update ng progreso, ngunit maaaring kailanganin ang internet para sa pag-synchronize, backup, notifications, advertisements, o pag-access ng premium features. Dahil maaaring magkaiba ang functionality depende sa bersyon at device, subukan ang app pagkatapos i-install at tiyaking naka-backup ang mahalagang data kung may ganitong opsyon.


